Caisse-maladie étudiant 2027 : prime, franchise, résiliation
L’essentiel en bref
En 2027, les jeunes adultes de 19 à 25 ans paient en moyenne 338.80 francs par mois pour l’assurance de base, 4,8 % de plus qu’en 2026. Avec une franchise de 2’500 francs et le modèle le moins cher, les primes commencent à 218.95 francs dans les dix villes que nous avons consultées. Vous pouvez changer de caisse si votre résiliation lui parvient au plus tard le lundi 30 novembre 2026.
La règle est la même pour les étudiants, les apprentis et les stagiaires, car la prime dépend de votre année de naissance, pas de votre formation. La formation joue en revanche un rôle à deux autres niveaux : pour la réduction des primes que verse votre canton, et pour la contribution aux frais de séjour hospitalier, que vous n’avez pas à payer. Nous nous appuyons sur les chiffres de l’Office fédéral de la santé publique (OFSP) et sur nos propres simulations dans le calculateur de primes officiel. Nous montrons aussi quelle franchise convient à un petit budget, comment fonctionne la réduction des primes à Zurich, à Berne et en Argovie, et ce qui se passe à 26 ans.
Combien coûte la caisse-maladie pour un étudiant en 2027 ?
En tant que jeune adulte, vous payez en 2027 en moyenne 338.80 francs par mois, 15.40 francs de plus qu’en 2026. C’est ce qu’indique le communiqué de presse de la Confédération du 29 septembre 2026. Les adultes paient en moyenne 487.60 francs, les enfants 128.10 francs. La prime moyenne est la somme de toutes les primes du groupe, divisée par le nombre d’assurés : une moyenne sur tous les lieux de domicile, caisses, franchises et modèles. Votre propre prime peut se situer nettement au-dessus ou en dessous.
Les caisses ne distinguent que trois groupes d’âge : les enfants jusqu’à 18 ans, les jeunes adultes de 19 à 25 ans et les adultes dès 26 ans. C’est l’année de naissance qui compte, pas la date d’anniversaire (art. 91 OAMal). En 2027, cela concerne les personnes nées de 2002 à 2008. Si vous êtes né en 2001, vous payez déjà la prime des adultes dès janvier.
Pour mesurer les écarts, nous avons interrogé le calculateur de primes de l’OFSP pour l’année de naissance 2005 dans dix villes, avec couverture accidents et tous modèles confondus. Avec la franchise ordinaire de 300 francs, l’offre la moins chère va de 347.25 francs à Coire à 448.20 francs à Genève. Avec une franchise de 2’500 francs, elle va de 218.95 à 319.90 francs. En ville de Zurich, 27 caisses proposent ensemble 128 variantes. Avec une franchise de 300 francs, elles vont de 379.75 à 596.25 francs par mois, pour exactement les mêmes prestations. L’assurance de base rembourse la même chose dans toutes les caisses, seul le prix change.
Les montants sont ceux que la caisse vous facture : la prime moins un petit montant reversé, 4.75 francs par mois à Zurich. Il se compose de la redistribution des taxes environnementales et d’une compensation liée à une réduction des réserves. Pour vous, la vraie hausse tombe un jour précis : le 1er janvier de l’année de vos 26 ans.
Le saut à 26 ans
À 26 ans, vous passez dans le groupe des adultes et votre prime grimpe d’un coup. En moyenne, il s’agit de 148.80 francs par mois, l’écart entre les deux moyennes de l’OFSP. Pour les offres les moins chères de nos dix villes, la hausse va de 121.20 francs à Lucerne à 186.40 francs à Lugano.
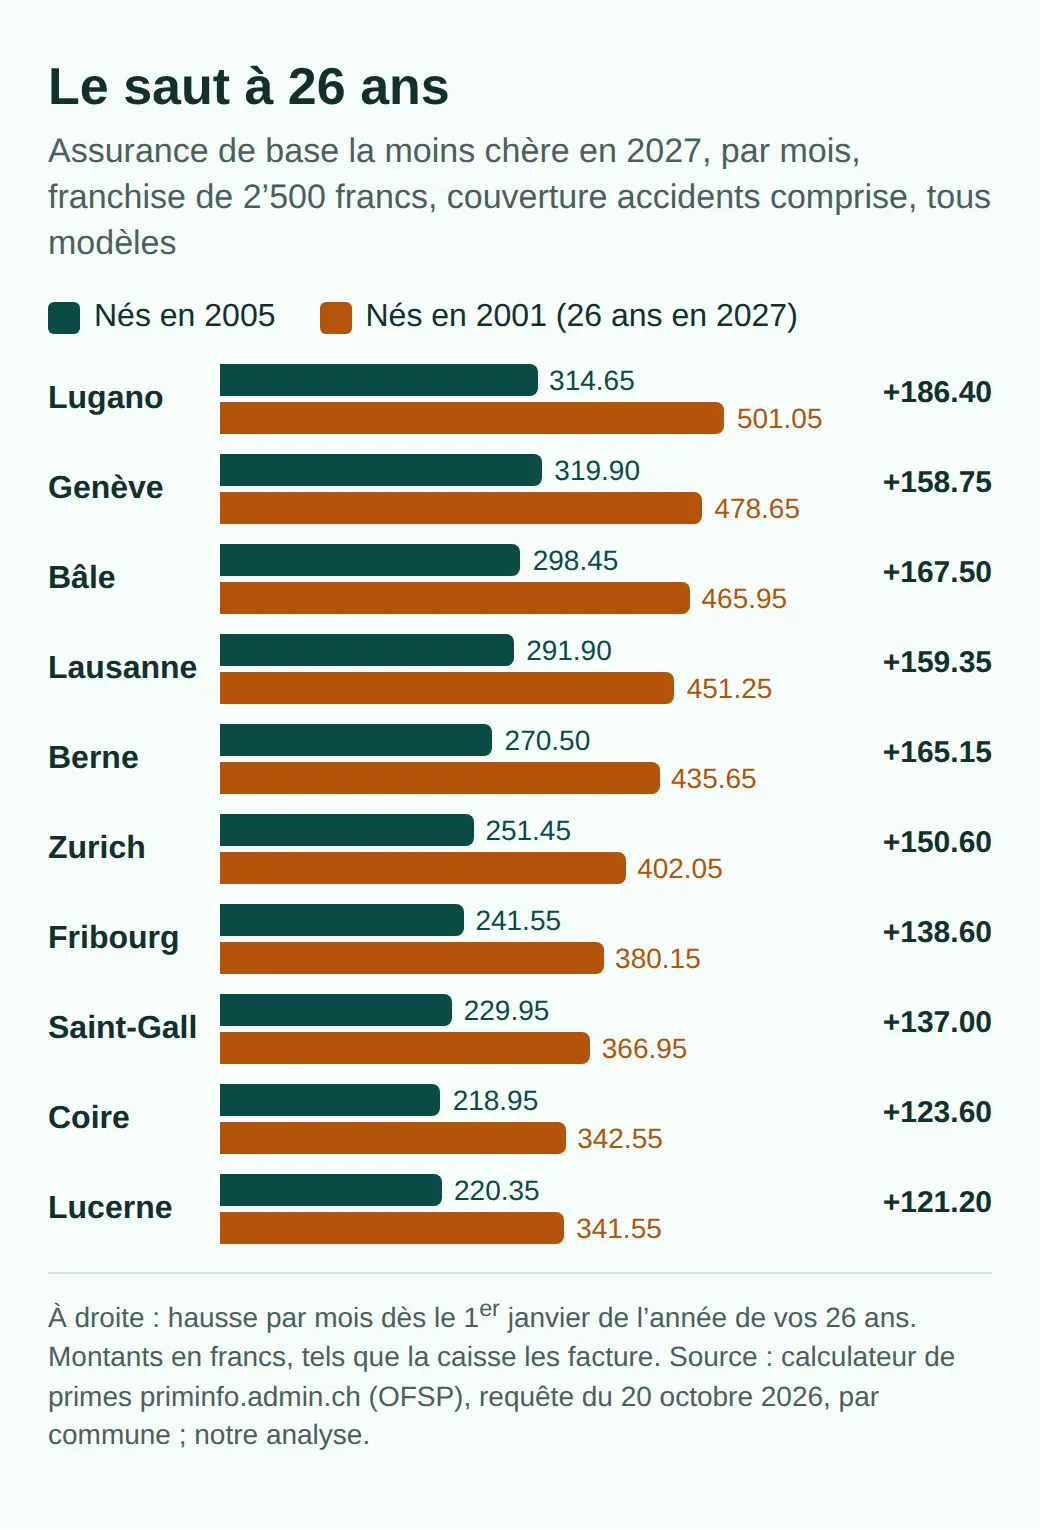
Sur une année, cela représente à Zurich un peu plus de 1’800 francs supplémentaires, même avec l’offre la moins chère. Le saut n’arrive pas le jour de votre anniversaire, mais toujours le 1er janvier. Si vous êtes né en 2001, il tombe en 2027, même si votre anniversaire n’est qu’en décembre. C’est l’automne où comparer rapporte le plus, car l’ordre des caisses les moins chères n’est pas le même chez les adultes que chez les jeunes adultes.
À 26 ans, un autre avantage disparaît. Lors d’un séjour à l’hôpital, vous payez normalement une contribution de 15 francs par jour. Les jeunes adultes en formation en sont exemptés (art. 104 OAMal), les adultes ne le sont plus. Pour faire baisser la prime à ce moment-là, vous vous posez la même question que tout le monde : quelle franchise ?
Quelle franchise choisir avec un petit revenu ?
La franchise est le montant que vous payez vous-même chaque année avant que la caisse prenne le relais. Ensuite, vous payez une quote-part de 10 % des coûts, au maximum 700 francs par an (art. 103 OAMal). La franchise ordinaire est de 300 francs. Vous pouvez choisir 500, 1’000, 1’500, 2’000 ou 2’500 francs et payer en échange une prime plus basse (art. 93 OAMal).
Ce rabais a une limite. Il ne peut pas dépasser 70 % du risque supplémentaire que vous prenez. Avec une franchise de 2’500 francs, cela fait au plus 1’540 francs par an (Priminfo, Économiser). Pour les jeunes adultes à Zurich, 93 des 128 offres accordent ce rabais complet, soit 128.30 francs de moins par mois.
On peut en tirer un calcul simple. Avec une franchise de 2’500 francs, vous économisez 1’540 francs de primes, mais vous payez jusqu’à 2’200 francs de plus de votre poche. Les deux variantes coûtent autant pour des frais médicaux d’environ 2’010 francs par an. En dessous, la franchise élevée l’emporte, au-dessus, la basse. Dans le pire des cas, avec des frais très élevés, vous payez 660 francs de plus avec 2’500 francs de franchise qu’avec 300. Avec le rabais complet, une franchise intermédiaire n’est selon ce calcul jamais la moins chère : selon vos frais, c’est soit 300, soit 2’500 qui gagne.
Avec peu d’argent, ce n’est pas seulement la moyenne qui compte, mais aussi le mauvais mois. Selon Priminfo, la franchise élevée vaut la peine si vous êtes en bonne santé, allez rarement chez le médecin et avez assez d’argent sur votre compte au cas où vous devriez y aller quand même. Vous devez donc pouvoir régler une facture de 2’500 francs sans retarder le paiement du loyer. Si vous n’avez pas cette réserve, ou si vous suivez un traitement régulier, 300 francs reste le choix sûr. Vous ne pouvez d’ailleurs pas assurer la franchise, la loi l’interdit (art. 64 LAMal).
La franchise a aussi ses délais. Vous ne pouvez passer à une franchise plus élevée qu’au 1er janvier, et à une plus basse qu’en respectant les mêmes délais de résiliation que pour un changement de caisse (art. 94 OAMal). Dans les deux cas, l’OFSP conseille d’informer la caisse avant le 15 novembre. Le modèle d’assurance fait économiser moins, mais sans risque.
Médecin de famille, télémédecine ou pharmacie : le modèle moins cher
Dans un modèle alternatif, vous vous engagez à contacter d’abord un interlocuteur désigné pour toute question de santé, et vous payez moins en échange. Pour 2027, Priminfo classe les modèles en quatre nouveaux groupes : PRAXIS (d’abord un cabinet médical désigné), TEL_DIG (d’abord par téléphone ou par application), PHARM (d’abord une pharmacie partenaire) et FLEX (vous choisissez entre plusieurs premiers interlocuteurs). Les prestations restent les mêmes.
À Zurich, pour l’année de naissance 2005, l’assurance de base la moins chère avec libre choix du médecin et une franchise de 300 francs coûte 413.70 francs, le modèle le moins cher 379.75 francs. La différence est de 33.95 francs par mois. Avec une franchise de 2’500 francs, l’écart est exactement le même. Si vous faites la navette entre votre ville d’études et le domicile de vos parents, un modèle par téléphone ou par application convient en général mieux qu’un cabinet fixe. Le modèle du médecin de famille est intéressant si le cabinet se trouve là où vous passez le plus de temps.
Les règles de changement ne sont pas aussi strictes partout : depuis l’assurance ordinaire, vous pouvez passer à un modèle à tout moment, même en cours d’année. D’un modèle à un autre ou vers une autre caisse, ce n’est possible qu’au 1er janvier (art. 100 OAMal).
Un troisième levier concerne les apprentis et les stagiaires. Si vous travaillez au moins huit heures par semaine pour le même employeur, vous y êtes assuré contre les accidents professionnels et non professionnels. Envoyez une attestation de l’employeur à votre caisse : elle suspend alors la couverture accidents et baisse votre prime. Quand cette règle s’applique et ce qui se passe à la fin du job, notre article sur les jobs étudiants l’explique. Si vous ne faites qu’étudier, vous avez besoin de la couverture accidents dans votre caisse-maladie. Reste l’argent que le canton peut vous verser.
Réduction des primes : quels revenus comptent ?
Les cantons doivent réduire d’au moins 50 % les primes des jeunes adultes en formation qui ont un revenu bas ou moyen (art. 65 LAMal). Chaque canton fixe lui-même ce qu’est un revenu bas et comment vous obtenez l’argent. Celui-ci est versé directement à votre caisse et déduit de vos factures.
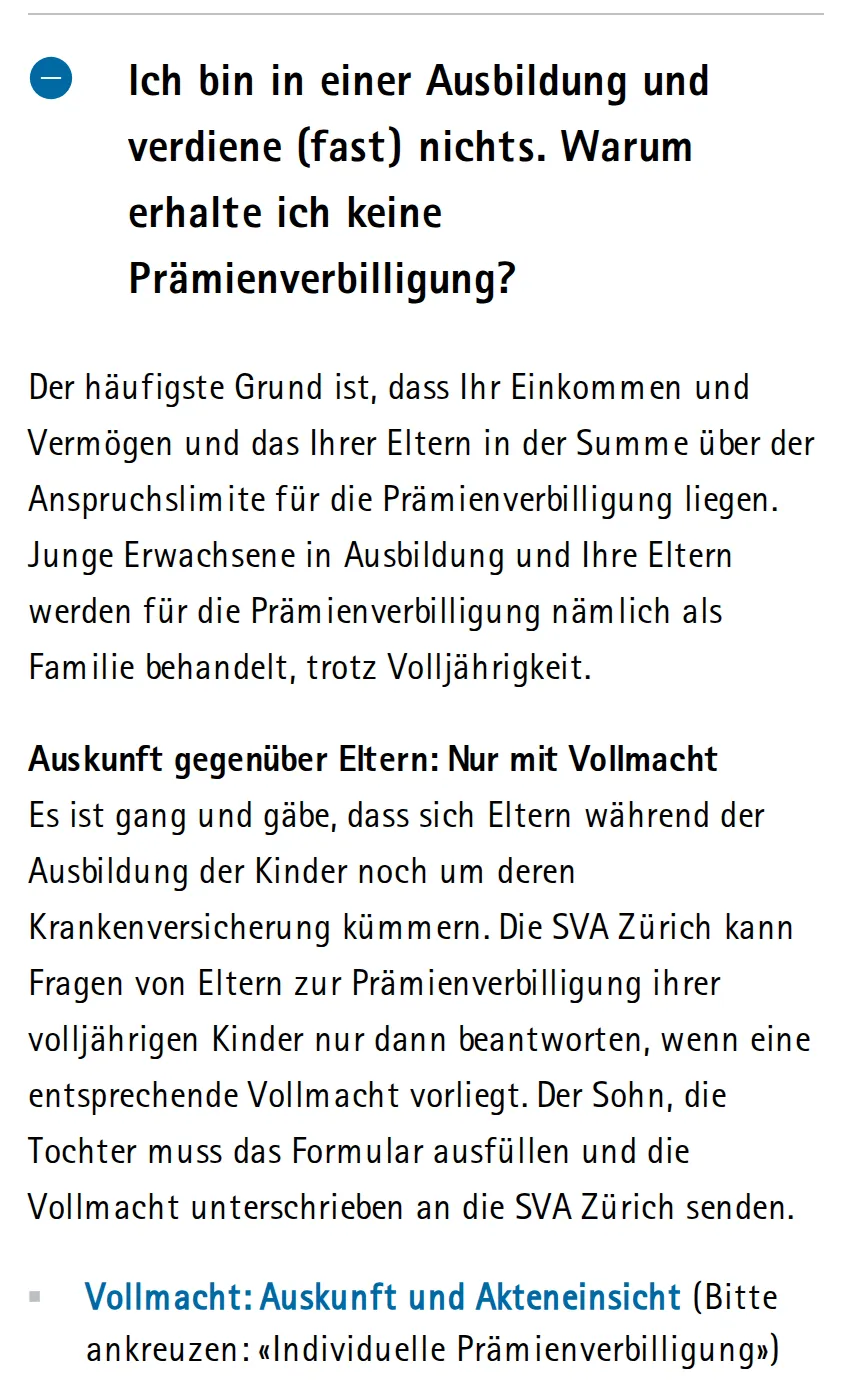
Qui ne gagne presque rien compte sur cette réduction. Mais à Zurich, à Berne et en Argovie, les revenus de vos parents comptent en général aussi, même si vous êtes majeur et n’habitez plus chez eux. L’institution d’assurances sociales du canton de Zurich, la SVA Zürich, le dit si clairement sur son site que nous vous le montrons :
Voici comment cela se passe dans trois grands cantons. Vous trouvez le service compétent de votre canton dans la liste de l’OFSP. À Zurich et à Berne, c’est le canton où vous habitez au 1er janvier qui est compétent.
Zurich : les parents comptent, demande jusqu’au 31 mars 2028
Si vous êtes né entre 2002 et 2008 et suivez une formation initiale ou continue, la SVA Zürich tient compte aussi des éléments fiscaux de vos parents (information clients 2027, en allemand). Vous n’êtes exclu de cette règle que si vous êtes marié ou avez vous-même des enfants. Dès l’année de naissance 2008, vous recevez votre propre formulaire de demande, même si vous habitez chez vos parents. Vous pouvez déposer la demande pour 2027 jusqu’au 31 mars 2028.
La SVA verse d’abord 80 % à titre provisoire, calculés en général avec les données fiscales 2024. Le décompte définitif ne se fait qu’avec les données fiscales 2027, et vous devez rembourser ce que vous avez reçu en trop. Si vous terminez votre formation, l’abandonnez ou l’interrompez plus de trois mois, vous devez l’annoncer. Une année sabbatique après la maturité compte aussi. La SVA ne répond aux questions de vos parents qu’avec votre procuration (FAQ, en allemand).
Berne : automatiquement, avec vos parents
Dans le canton de Berne, entre 18 et 25 ans, votre droit est en principe calculé automatiquement avec celui de vos parents, que vous habitiez encore chez eux ou non (Office des assurances sociales). Vous devez déposer une demande dans deux cas. D’abord si vous êtes célibataire, que votre revenu net corrigé est inférieur à 14’000 francs (selon le canton, environ 21’000 francs de revenu net par an) et que vos parents vivent dans un autre canton ou à l’étranger. Ensuite si vous êtes en formation, que votre revenu net corrigé dépasse 14’000 francs et que vous voulez la réduction plus élevée, de 50 % de la prime moyenne. La demande doit arriver pendant l’année en cours, donc pour 2027 au plus tard le 31 décembre 2027 (demande de réduction des primes).
Argovie : inscription jusqu’au 31 décembre 2026
C’est en Argovie que le délai arrive le plus tôt. Pour la réduction 2027, vous vous inscrivez avec un code d’inscription jusqu’au 31 décembre 2026. Une fois ce délai passé, la SVA Aargau n’accepte plus d’inscription pour des raisons légales, comme elle le précise au sujet du délai 2026 (page sur la réduction des primes, en allemand). Pour les jeunes adultes dont le revenu imposable est inférieur à 24’000 francs, la loi part du principe que les parents les soutiennent. Ce sont alors les parents qui doivent faire l’inscription, avec leur revenu et leur fortune. Vous pouvez contester cette présomption, mais vous devez pouvoir le prouver (calcul, en allemand). La prime de référence, sur laquelle se base le calcul, s’élève pour les jeunes adultes en 2027 à exactement 4’440 francs, soit 370 francs par mois.
Réduction des primes et changement de caisse sont d’ailleurs compatibles. À Zurich et en Argovie, le changement est annoncé automatiquement au service compétent, vous n’avez rien à faire. Reste le changement lui-même.
Résilier sa caisse-maladie : la lettre doit arriver au plus tard le 30 novembre
La résiliation doit parvenir à votre caisse au plus tard le 30 novembre, le cachet de la poste ne compte pas. Ce droit vous est donné par l’art. 7 LAMal : si la caisse vous annonce une nouvelle prime, vous pouvez la quitter pour la fin décembre, moyennant un préavis d’un mois. La caisse doit vous communiquer la nouvelle prime au moins deux mois à l’avance, donc au plus tard le 31 octobre.
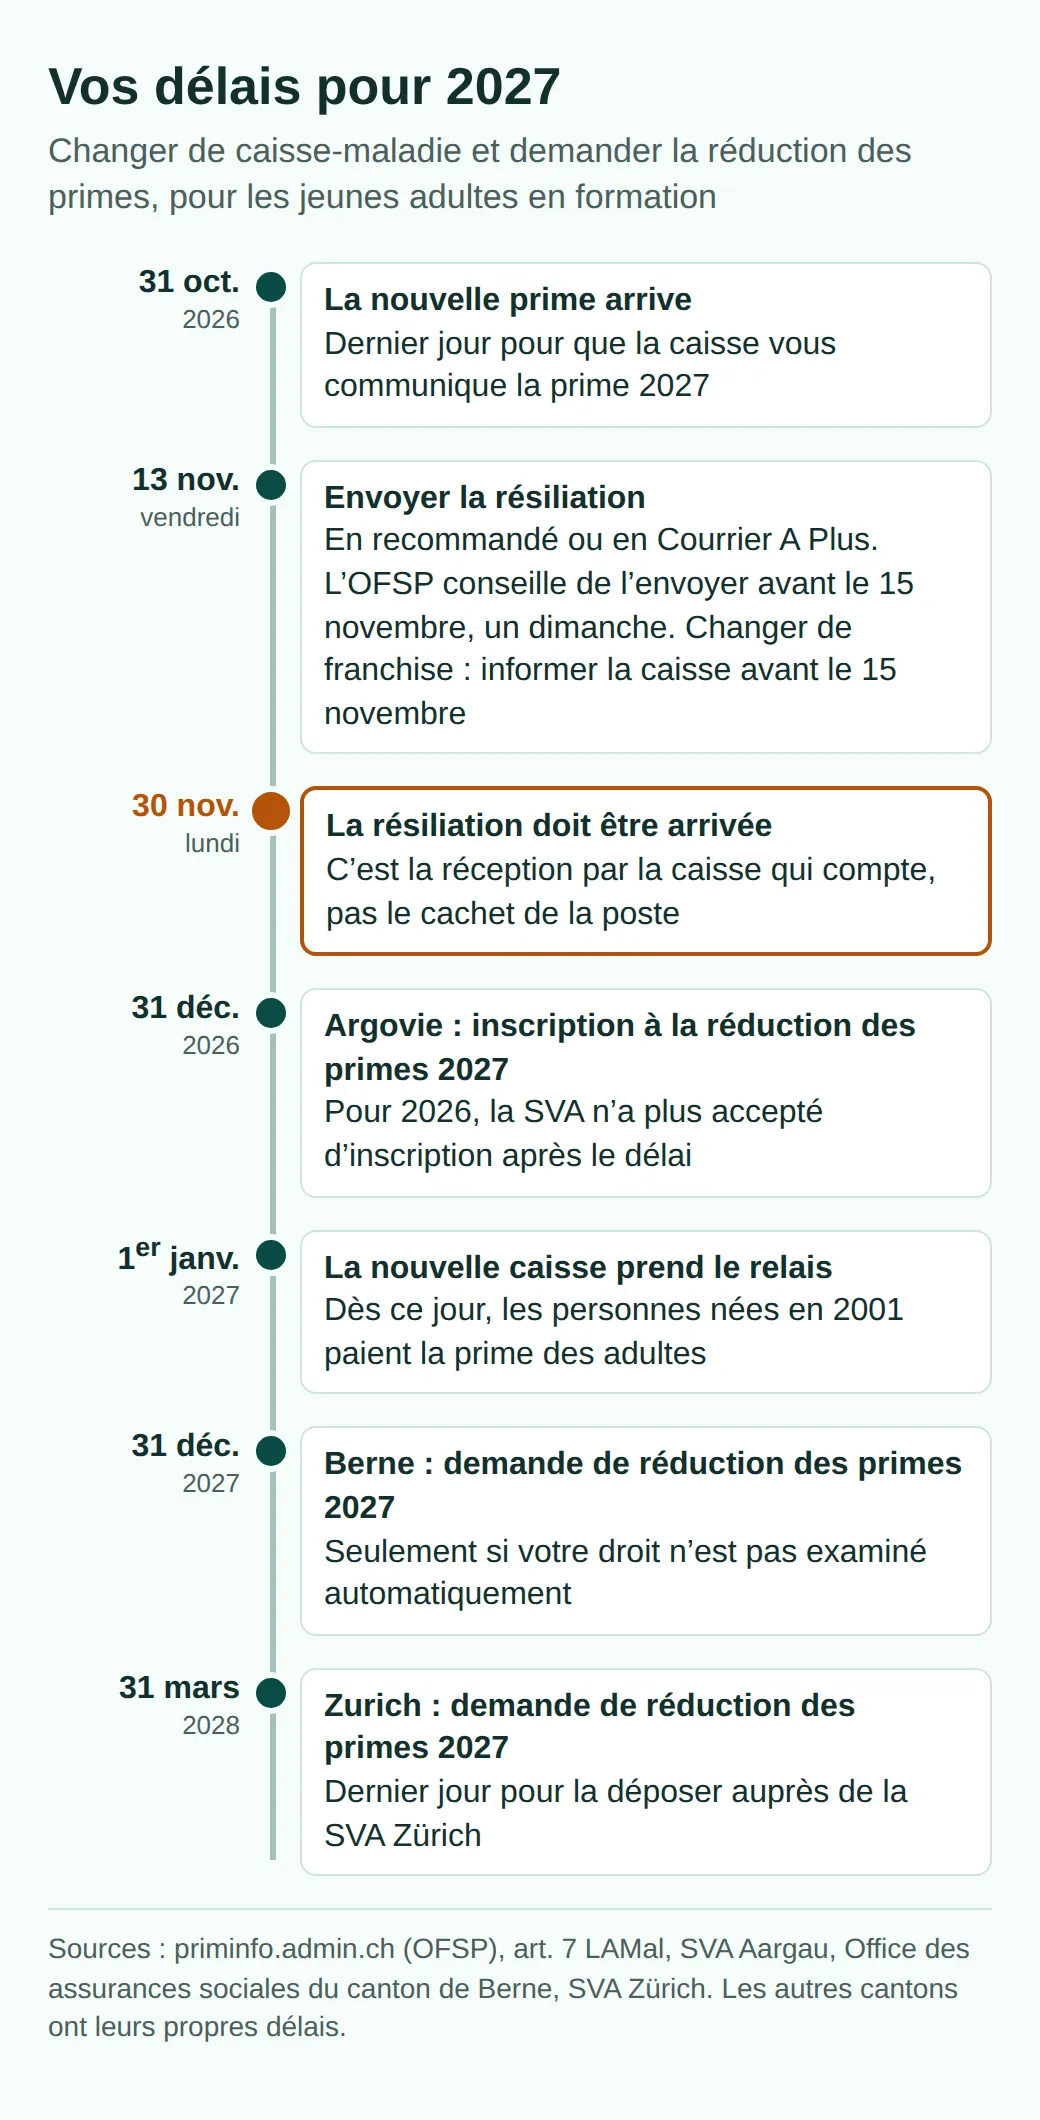
L’ordre des étapes compte. Inscrivez-vous d’abord auprès de la nouvelle caisse, c’est aussi possible en ligne. Toutes les caisses doivent vous accepter dans l’assurance de base, sans questionnaire de santé. Ensuite seulement, résiliez l’ancienne. Il n’y a pas de trou dans votre couverture : l’ancienne assurance ne prend fin que lorsque la nouvelle caisse lui a annoncé que vous êtes assuré sans interruption. L’OFSP recommande d’envoyer la résiliation avant le 15 novembre, en recommandé ou en Courrier A Plus (Priminfo). Le 15 novembre 2026 tombe un dimanche, prévoyez donc le vendredi qui précède. Quelques phrases suffisent, et vous trouvez des modèles parmi les lettres types de l’OFSP :
Résiliation de l’assurance obligatoire des soins. Madame, Monsieur, je résilie mon assurance de base selon la LAMal pour le 31 décembre 2026. Ma nouvelle caisse-maladie vous annoncera directement la poursuite de ma couverture sans interruption. Mes assurances complémentaires sont maintenues. Je vous prie de me confirmer ma sortie par écrit. Avec mes meilleures salutations, prénom nom, adresse, numéro d’assuré, signature
Deux choses peuvent bloquer le changement. Si vous avez des factures impayées auprès de la caisse pour lesquelles vous avez reçu un rappel d’ici au 30 novembre, et qu’elles ne sont toujours pas payées au 31 décembre, vous ne pouvez pas changer. Commencez donc par tout régler. Les assurances complémentaires ont en outre leurs propres délais, inscrits dans votre contrat. L’ancienne caisse ne peut pas vous obliger à les résilier en même temps que l’assurance de base. C’est pourquoi le modèle ci-dessus précise que vos assurances complémentaires sont maintenues.
D’ici fin novembre : votre marche à suivre
Ouvrez la lettre avec votre prime 2027 dès qu’elle arrive, puis procédez ainsi :
- Vérifiez votre année de naissance. Si c’est 2001, comptez avec la prime des adultes dès janvier.
- Comparez dans le calculateur de primes avec votre lieu de domicile, avec ou sans couverture accidents, selon que vous travaillez huit heures par semaine pour le même employeur ou non.
- Ne choisissez une franchise de 2’500 francs que si vous êtes en mesure de payer une facture de ce montant. Sinon, 300.
- Inscrivez-vous auprès de la nouvelle caisse et envoyez la résiliation en recommandé d’ici au 13 novembre.
- Mettez-vous d’accord avec vos parents sur qui demande la réduction des primes, et notez le délai de votre canton.
Votre salaire de stage joue un rôle aussi bien pour la couverture accidents que pour la réduction des primes. Notre article sur le salaire et les droits en stage montre ce à quoi vous avez droit.
Questions fréquentes
- Étudiant : puis-je être couvert par l’assurance de mes parents ?
- Non. Dans l’assurance de base, chaque personne domiciliée en Suisse a sa propre police, l’assurance familiale n’y existe pas. Vos parents peuvent payer les factures pour vous, mais l’assurance est à votre nom. Pour la réduction des primes, les revenus de vos parents comptent en revanche souvent, à Zurich, à Berne et en Argovie.
- Que se passe-t-il si la résiliation arrive après le 30 novembre ?
- Vous restez alors en 2027 chez votre caisse actuelle, à la nouvelle prime. Dans l’assurance ordinaire avec une franchise de 300 francs, vous pouvez changer de caisse pour la fin juin avec un préavis de trois mois : la résiliation doit donc arriver d’ici fin mars. Avec une franchise plus élevée ou dans un modèle comme le médecin de famille ou la télémédecine, un changement de caisse n’est possible que pour la fin d’une année civile.
- Étudiant étranger en Suisse : faut-il une caisse-maladie suisse ?
- En principe oui, dès que vous habitez ici. Si vous êtes en Suisse pour une formation, vous pouvez toutefois demander au canton d’en être exempté, à condition que votre propre assurance couvre de manière équivalente les traitements en Suisse. L’exemption vaut au plus trois ans et peut être prolongée de trois ans au maximum. Vous ne pouvez pas y renoncer ensuite sans motif particulier.
- Année sabbatique : qu’est-ce qui change pour la caisse-maladie ?
- Rien pour la prime, qui ne dépend pas du fait que vous soyez en formation. Pour la réduction des primes, si : dans le canton de Zurich, vous devez annoncer une interruption de formation de plus de trois mois. Et l’exemption de la contribution aux frais de séjour hospitalier de 15 francs par jour ne vaut que pour les jeunes adultes en formation.
Autres articles
Tous les articles
Année sabbatique après la maturité : options et argent 2027
Année sabbatique après la maturité : stage, séjour linguistique, ER ou service civil. Ce que vous gagnez et quand vos parents perdent l’allocation.
Programme trainee en Suisse 2027 : salaire, durée, délais
Comparatif des programmes trainee en Suisse : ce que paient les CFF, la Mobilière, PostFinance, Baloise et la FINMA, leur durée et quand postuler.
Job étudiant en Suisse 2026 : heures, AVS et impôts
Job étudiant en Suisse : combien d’heures vous pouvez travailler, même étranger, et dès quel salaire AVS, impôts, assurances et allocations entrent en jeu.