Krankenkasse als Student 2027: Prämie, Franchise, Wechsel
Das Wichtigste zuerst
Junge Erwachsene zwischen 19 und 25 zahlen 2027 im Mittel 338.80 Franken im Monat für die Grundversicherung, 4,8 Prozent mehr als 2026. Mit Franchise 2’500 und dem günstigsten Modell beginnt es in den zehn Städten, die wir abgefragt haben, bei 218.95 Franken. Wechseln kannst du, wenn deine Kündigung bis Montag, 30. November 2026, bei der Kasse eintrifft.
Das gilt für Studierende, Lernende und Praktikanten gleich, denn bei der Prämie zählt dein Jahrgang, nicht deine Ausbildung. Die Ausbildung zählt dafür an zwei anderen Stellen: bei der Prämienverbilligung, die dein Kanton zahlt, und beim Spitalbeitrag, den du nicht zahlen musst. Wir rechnen mit den Zahlen des Bundesamts für Gesundheit (BAG) und mit eigenen Abfragen im amtlichen Prämienrechner. Dazu zeigen wir, welche Franchise zu einem kleinen Budget passt, wie die Prämienverbilligung in Zürich, Bern und im Aargau läuft und was mit 26 passiert.
Was kostet die Krankenkasse für Studenten 2027?
Als junge erwachsene Person zahlst du 2027 im Mittel 338.80 Franken im Monat, 15.40 Franken mehr als 2026. Das steht in der Medienmitteilung des Bundes vom 29. September 2026. Erwachsene zahlen im Mittel 487.60 Franken, Kinder 128.10 Franken. Die mittlere Prämie ist die Summe aller Prämien der Gruppe, geteilt durch die Zahl der Versicherten, also ein Durchschnitt über alle Wohnorte, Kassen, Franchisen und Modelle. Deine eigene Prämie kann deutlich darüber oder darunter liegen.
Die Kassen kennen nur drei Altersgruppen: Kinder bis 18, junge Erwachsene von 19 bis 25 und Erwachsene ab 26. Massgebend ist das Geburtsjahr, nicht der Geburtstag (KVV Art. 91). Im Jahr 2027 sind das die Jahrgänge 2002 bis 2008. Wer 2001 geboren ist, zahlt schon ab Januar die Prämie für Erwachsene.
Wie gross die Unterschiede sind, haben wir im Prämienrechner des BAG für Jahrgang 2005 in zehn Städten abgefragt, mit Unfalldeckung und über alle Modelle. Mit der Standardfranchise von 300 Franken liegt das günstigste Angebot zwischen 347.25 Franken in Chur und 448.20 Franken in Genf. Mit 2’500 Franken Franchise sind es 218.95 bis 319.90 Franken. In der Stadt Zürich bieten 27 Kassen zusammen 128 Varianten an. Bei 300 Franken Franchise reichen sie von 379.75 bis 596.25 Franken im Monat, für genau dieselben Leistungen. Die Grundversicherung zahlt bei jeder Kasse dasselbe, nur der Preis ist verschieden.
Die Beträge sind das, was die Kasse dir in Rechnung stellt: die Prämie minus eine kleine Vergütung, in Zürich 4.75 Franken im Monat. Sie setzt sich aus einer Umweltabgabe und einem Ausgleich wegen eines Reserveabbaus zusammen. Teurer wird es für dich vor allem an einem Tag: am 1. Januar des Jahres, in dem du 26 wirst.
Der Sprung mit 26
Mit 26 wechselst du in die Gruppe der Erwachsenen, und deine Prämie steigt auf einen Schlag. Im Mittel sind es 148.80 Franken im Monat, die Differenz zwischen den beiden Durchschnitten des BAG. Bei den günstigsten Angeboten in unseren zehn Städten liegt der Aufschlag zwischen 121.20 Franken in Luzern und 186.40 Franken in Lugano.
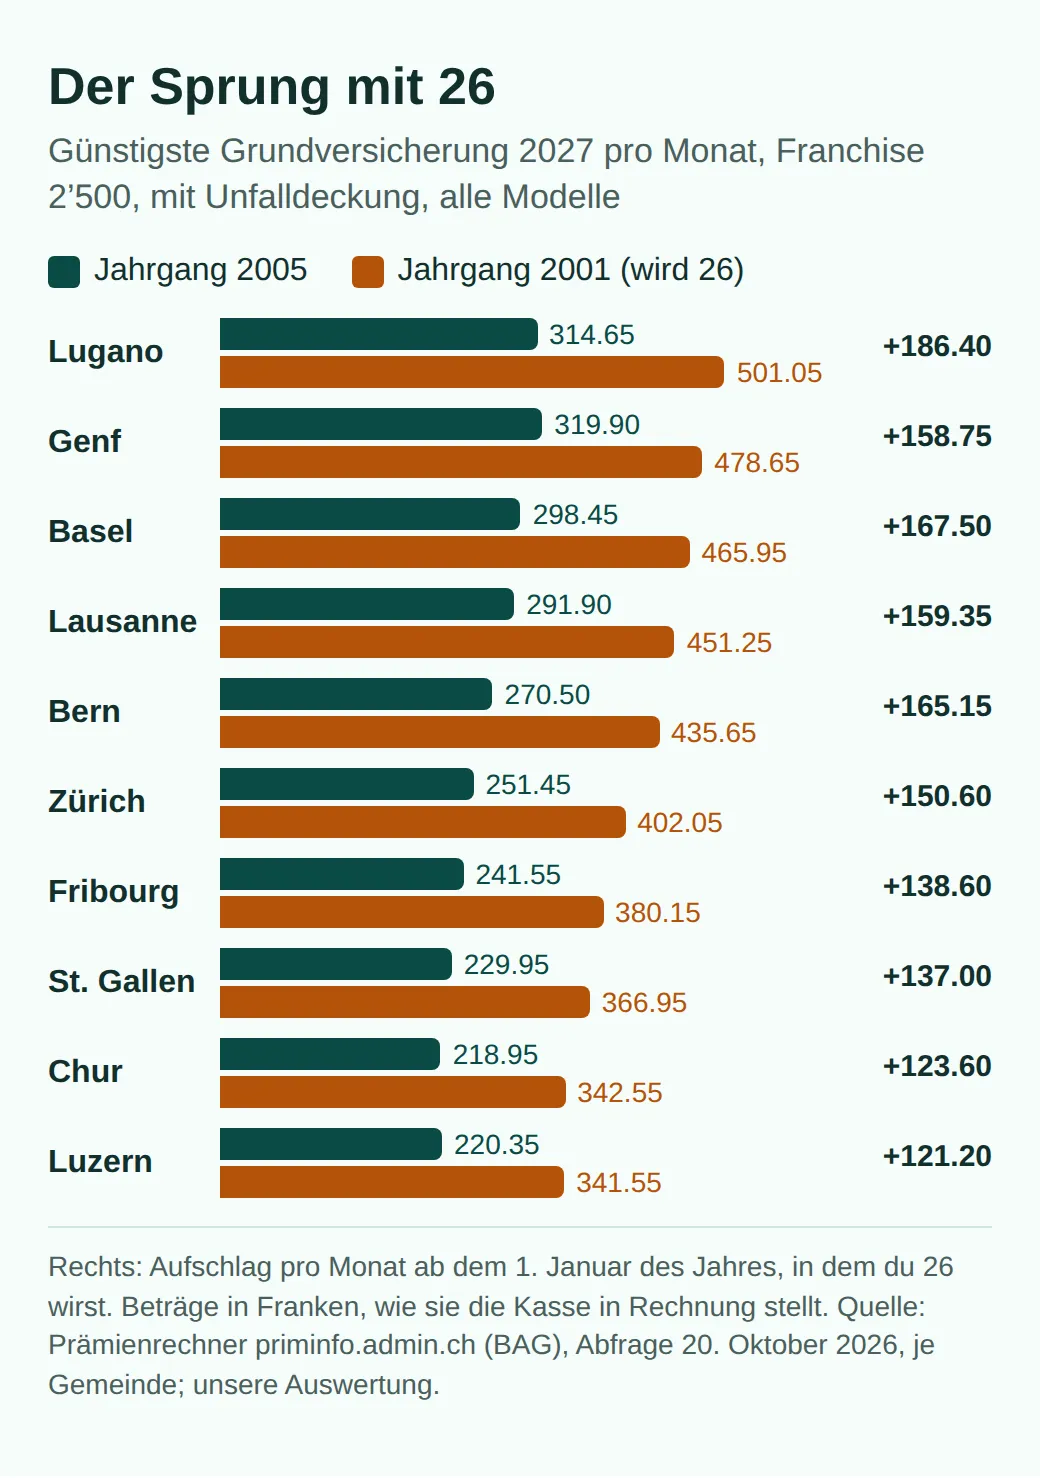
Aufs Jahr gerechnet sind das in Zürich gut 1’800 Franken mehr, selbst wenn du schon das günstigste Angebot hast. Der Sprung kommt nicht an deinem Geburtstag, sondern immer am 1. Januar. Bist du 2001 geboren, hast du ihn 2027, auch wenn du erst im Dezember Geburtstag hast. Das ist der Herbst, in dem sich ein Vergleich am meisten lohnt, denn die Reihenfolge der günstigsten Kassen ist bei Erwachsenen nicht dieselbe wie bei jungen Erwachsenen.
Mit 26 fällt noch etwas weg. Bleibst du im Spital, zahlst du normalerweise 15 Franken pro Tag an die Kosten. Junge Erwachsene in Ausbildung sind davon befreit (KVV Art. 104), ab der Erwachsenengruppe nicht mehr. Wer die Prämie dann senken will, landet bei der gleichen Frage wie alle: Welche Franchise?
Welche Franchise passt zu einem kleinen Einkommen?
Die Franchise ist der Betrag, den du jedes Jahr selbst zahlst, bevor die Kasse übernimmt. Danach trägst du 10 Prozent der Kosten, höchstens 700 Franken im Jahr (KVV Art. 103). Die ordentliche Franchise beträgt 300 Franken. Du kannst 500, 1’000, 1’500, 2’000 oder 2’500 Franken wählen und zahlst dafür weniger Prämie (KVV Art. 93).
Wie viel weniger, ist begrenzt. Der Rabatt darf höchstens 70 Prozent des zusätzlichen Risikos betragen. Bei 2’500 Franken Franchise sind das höchstens 1’540 Franken im Jahr (Priminfo, Sparen). Für junge Erwachsene in Zürich geben 93 der 128 Angebote diesen vollen Rabatt, also 128.30 Franken weniger im Monat.
Daraus lässt sich die Rechnung machen. Mit 2’500 Franken Franchise sparst du 1’540 Franken Prämie, trägst aber bis zu 2’200 Franken mehr selbst. Gleich teuer sind beide Varianten bei Arztkosten von rund 2’010 Franken im Jahr. Darunter gewinnt die hohe Franchise, darüber die tiefe. Im schlechtesten Fall, bei sehr hohen Kosten, zahlst du mit 2’500 Franken Franchise 660 Franken mehr als mit 300. Mit vollem Rabatt ist eine Franchise dazwischen nach dieser Rechnung nie die günstigste: Je nach Kosten gewinnt entweder 300 oder 2’500.
Mit wenig Geld zählt aber nicht nur der Durchschnitt, sondern auch der schlechte Monat. Die hohe Franchise lohnt sich laut Priminfo, wenn du gesund bist, selten zum Arzt gehst und genug Geld auf dem Konto hast, falls du doch gehen musst. Eine Rechnung über 2’500 Franken muss also zu bezahlen sein, ohne dass du die Miete schiebst. Hast du dieses Polster nicht, oder bist du regelmässig in Behandlung, ist 300 Franken die sichere Wahl. Versichern kannst du die Franchise übrigens nicht, das verbietet das Gesetz (KVG Art. 64).
Auch die Franchise hat Fristen. Eine höhere kannst du nur auf den 1. Januar wählen, eine tiefere nur mit denselben Kündigungsfristen wie bei einem Kassenwechsel (KVV Art. 94). Das BAG rät, die Kasse in beiden Fällen bis am 15. November zu informieren. Weniger, dafür ohne Risiko, spart das Modell.
Hausarzt, Telmed oder Apotheke: das günstigere Modell
In einem alternativen Modell versprichst du, bei gesundheitlichen Fragen zuerst eine bestimmte Stelle anzufragen, und zahlst dafür weniger. Für 2027 teilt Priminfo die Modelle neu in vier Gruppen ein: PRAXIS (zuerst eine feste Arztpraxis), TEL_DIG (zuerst per Telefon oder App), PHARM (zuerst eine Partnerapotheke) und FLEX (du wählst zwischen mehreren ersten Anlaufstellen). Die Leistungen bleiben gleich.
In Zürich kostet für Jahrgang 2005 die günstigste Grundversicherung mit freier Arztwahl und 300 Franken Franchise 413.70 Franken, das günstigste Modell 379.75 Franken. Das sind 33.95 Franken im Monat. Bei 2’500 Franken Franchise ist der Abstand genau gleich gross. Pendelst du zwischen Studienstadt und Elternhaus, passt ein Telefon- oder App-Modell meist besser als eine feste Praxis. Ein Hausarztmodell lohnt sich, wenn die Praxis dort liegt, wo du die meiste Zeit bist.
Wechseln ist hier unterschiedlich streng: Aus der Standardversicherung kannst du jederzeit in ein Modell wechseln, auch unter dem Jahr. Von einem Modell in ein anderes oder zu einer anderen Kasse geht es nur auf den 1. Januar (KVV Art. 100).
Ein dritter Hebel betrifft Lernende und Praktikanten. Arbeitest du mindestens acht Stunden pro Woche beim selben Betrieb, bist du dort gegen Berufs- und Freizeitunfälle versichert. Schick deiner Kasse eine Bestätigung des Betriebs, dann schliesst sie die Unfalldeckung aus und senkt die Prämie. Wann das gilt und was beim Ende des Jobs passiert, steht in unserem Artikel zu Studentenjobs. Wer nur studiert, braucht die Unfalldeckung in der Krankenkasse. Bleibt das Geld, das dir der Kanton zahlen kann.
Prämienverbilligung: wessen Einkommen zählt?
Die Kantone müssen die Prämien von jungen Erwachsenen in Ausbildung mit unteren und mittleren Einkommen um mindestens 50 Prozent verbilligen (KVG Art. 65). Was als tiefes Einkommen gilt und wie du zu dem Geld kommst, regelt jeder Kanton selbst. Das Geld geht direkt an deine Kasse und wird von deinen Rechnungen abgezogen.
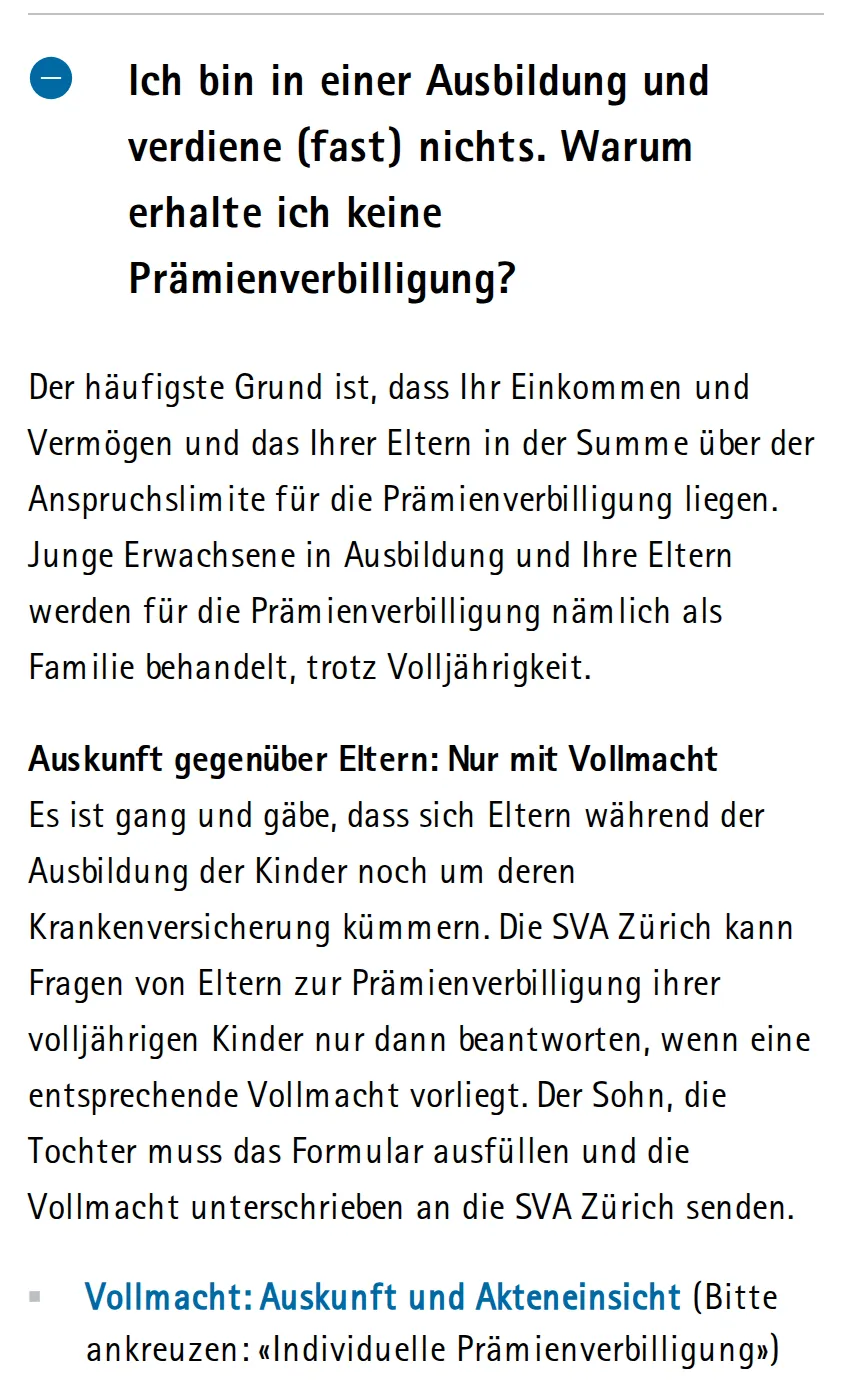
Wer fast nichts verdient, rechnet mit der Verbilligung. In Zürich, Bern und im Aargau zählen aber in der Regel deine Eltern mit, auch wenn du volljährig bist und nicht mehr bei ihnen wohnst. Die SVA Zürich sagt das auf ihrer Seite so deutlich, dass wir sie zeigen:
So läuft es in drei grossen Kantonen. Die Stelle für deinen Kanton findest du in der Liste beim BAG. In Zürich und Bern ist der Kanton zuständig, in dem du am 1. Januar wohnst.
Zürich: Eltern zählen mit, Antrag bis 31. März 2028
Bist du Jahrgang 2002 bis 2008 und in einer Aus- oder Weiterbildung, rechnet die SVA Zürich die Steuerfaktoren deiner Eltern mit ein (Kundeninformation 2027). Ausgenommen bist du nur, wenn du verheiratet bist oder eigene Kinder hast. Ab Jahrgang 2008 bekommst du ein eigenes Antragsformular, auch wenn du bei den Eltern wohnst. Den Antrag für 2027 kannst du bis 31. März 2028 einreichen.
Die SVA zahlt zuerst provisorisch 80 Prozent, gerechnet in der Regel mit den Steuerdaten 2024. Abgerechnet wird erst mit den definitiven Steuerdaten 2027, und zu viel Bezogenes musst du zurückzahlen. Schliesst du die Ausbildung ab, brichst du sie ab oder unterbrichst du sie länger als drei Monate, musst du das melden. Machst du nach der Matura erst ein Zwischenjahr, gehört das dazu. Fragen deiner Eltern beantwortet die SVA nur mit deiner Vollmacht (FAQ).
Bern: automatisch, zusammen mit den Eltern
Im Kanton Bern wird dein Anspruch zwischen 18 und 25 grundsätzlich automatisch zusammen mit deinen Eltern berechnet, egal ob du noch bei ihnen wohnst (Amt für Sozialversicherungen). Einen Antrag musst du in zwei Fällen stellen: wenn du ledig bist, dein korrigiertes Reineinkommen unter 14’000 Franken liegt (laut Kanton etwa 21’000 Franken Nettoeinkommen im Jahr) und deine Eltern in einem anderen Kanton oder im Ausland leben. Oder wenn du in Ausbildung bist, dein korrigiertes Reineinkommen über 14’000 Franken liegt und die höhere Verbilligung von 50 Prozent der Durchschnittsprämie willst. Der Antrag muss im laufenden Jahr eintreffen, für 2027 also bis 31. Dezember 2027 (Antrag).
Aargau: Anmeldung schon bis 31. Dezember 2026
Im Aargau ist die Frist am frühesten. Für die Verbilligung 2027 meldest du dich mit einem Anmeldecode bis 31. Dezember 2026 an. Nach Ablauf der Frist nimmt die SVA aus gesetzlichen Gründen keine Anmeldung mehr an, wie sie zur Frist für 2026 festhält (SVA Aargau). Bei jungen Erwachsenen mit einem steuerbaren Einkommen unter 24’000 Franken geht das Gesetz davon aus, dass die Eltern sie unterstützen. Dann müssen die Eltern die Anmeldung machen, mit ihrem Einkommen und Vermögen. Du kannst dieser Annahme widersprechen, musst das aber belegen können (Berechnung). Die Richtprämie, von der die Berechnung ausgeht, beträgt für junge Erwachsene im Jahr 2027 genau 4’440 Franken, also 370 Franken im Monat.
Prämienverbilligung und Kassenwechsel stören sich übrigens nicht. In Zürich und im Aargau wird der Wechsel dem Amt automatisch gemeldet, du musst nichts tun. Bleibt der Wechsel selbst.
So kündigst du, damit der Brief bis 30. November ankommt
Die Kündigung muss bis 30. November bei deiner Kasse eintreffen, der Poststempel zählt nicht. Das Recht dazu gibt dir KVG Art. 7: Teilt dir die Kasse eine neue Prämie mit, kannst du mit einem Monat Frist auf Ende Dezember gehen. Die Kasse muss dir die neue Prämie mindestens zwei Monate im Voraus schicken, also bis 31. Oktober.
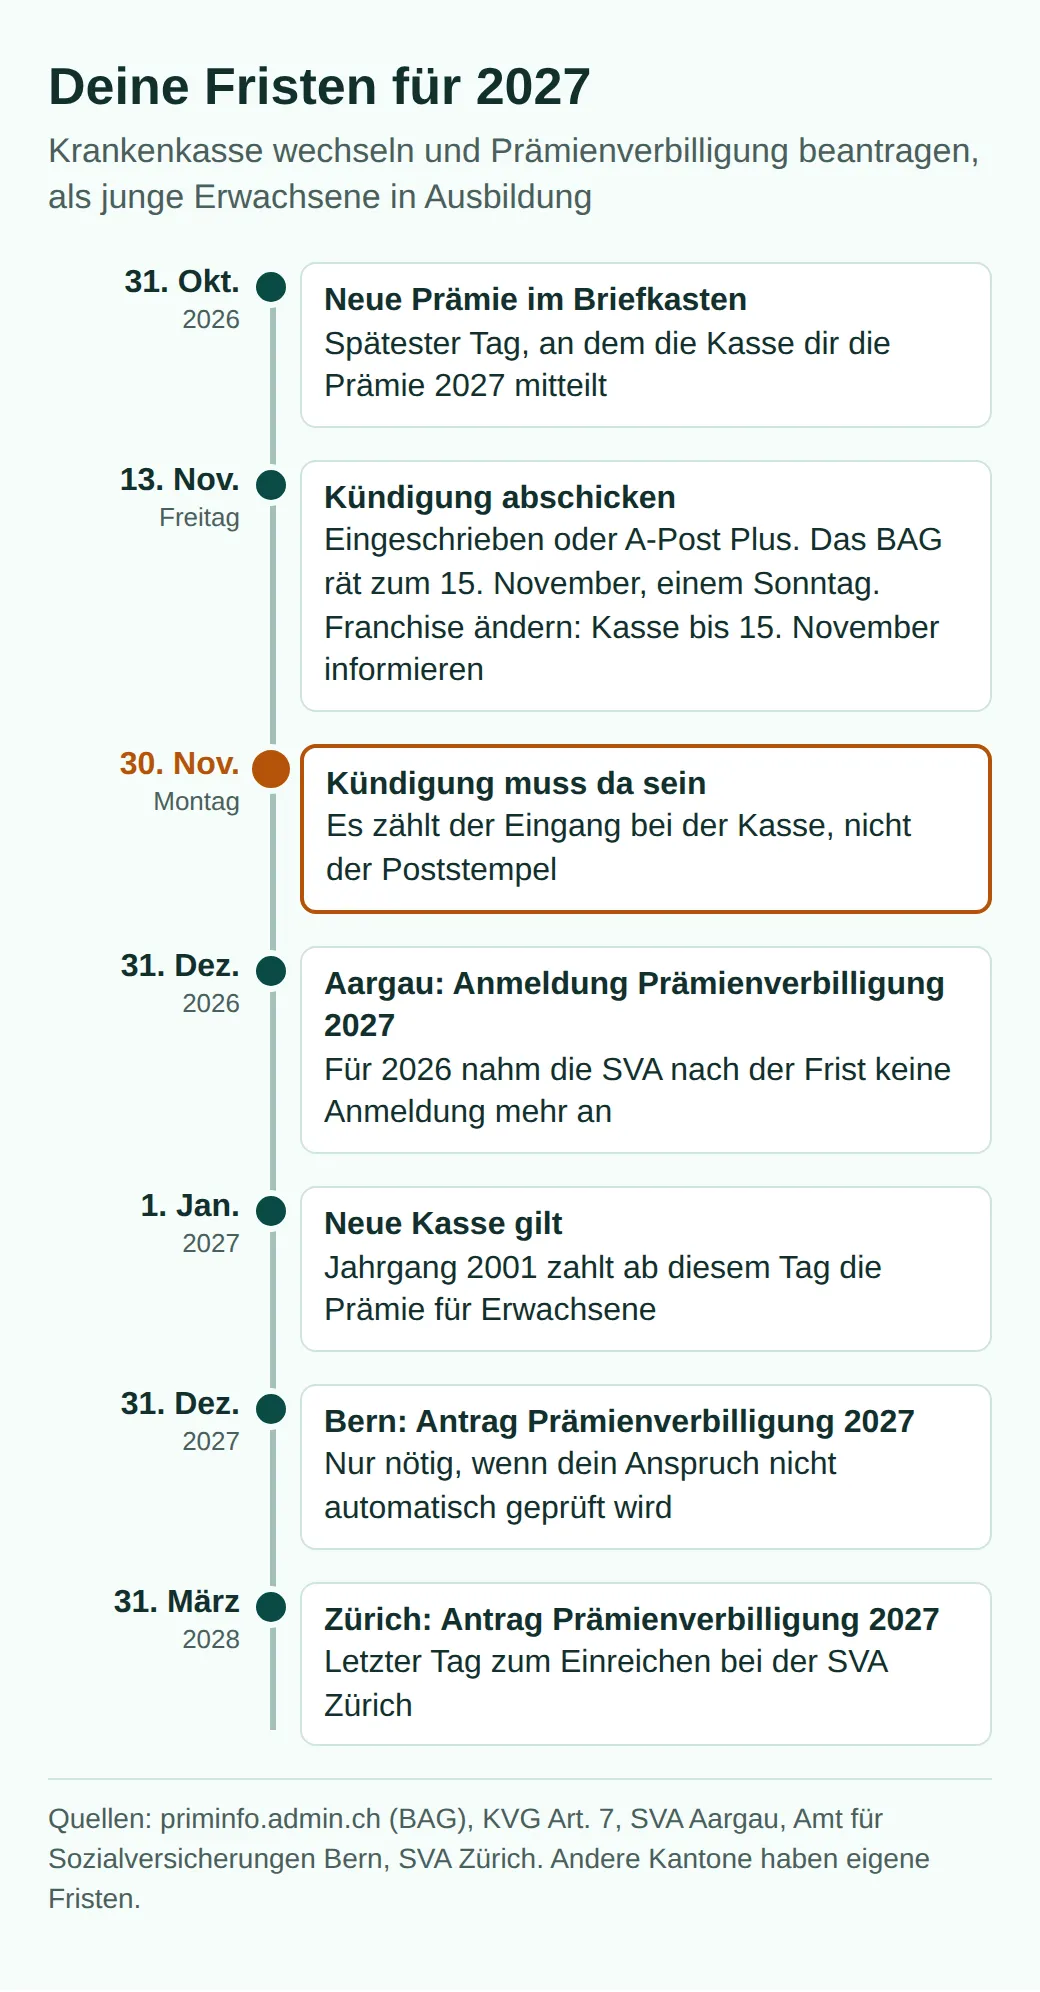
Die Reihenfolge ist wichtig. Melde dich zuerst bei der neuen Kasse an, das geht auch online. Jede Kasse muss dich in der Grundversicherung aufnehmen, ohne Gesundheitsfragen. Danach kündigst du die alte. Eine Lücke entsteht nicht: Deine alte Versicherung endet erst, wenn die neue Kasse ihr gemeldet hat, dass du ohne Unterbruch versichert bist. Das BAG empfiehlt, die Kündigung bis 15. November eingeschrieben oder mit A-Post Plus zu schicken (Priminfo). Der 15. November 2026 ist ein Sonntag, plane also mit dem Freitag davor. Ein paar Sätze genügen, Vorlagen gibt es bei den Musterbriefen des BAG:
Kündigung der obligatorischen Krankenpflegeversicherung. Sehr geehrte Damen und Herren, ich kündige meine Grundversicherung nach KVG auf den 31. Dezember 2026. Meine neue Krankenkasse meldet die lückenlose Weiterversicherung direkt. Meine Zusatzversicherungen laufen weiter. Ich bitte um eine schriftliche Bestätigung des Austritts. Freundliche Grüsse, Vorname Name, Adresse, Versichertennummer, Unterschrift
Zwei Dinge können den Wechsel blockieren. Hast du offene Rechnungen bei der Kasse, für die du bis 30. November gemahnt wurdest, und sind sie am 31. Dezember noch nicht bezahlt, kannst du nicht wechseln. Bezahle also zuerst alles. Und Zusatzversicherungen haben eigene Fristen, die in deinem Vertrag stehen. Die alte Kasse darf dich nicht zwingen, sie zusammen mit der Grundversicherung zu kündigen. Deshalb steht im Muster oben, dass deine Zusatzversicherungen weiterlaufen.
Bis Ende November: deine Reihenfolge
Öffne den Brief mit der Prämie 2027, sobald er da ist, und geh dann so vor:
- Prüfe deinen Jahrgang. Bist du 2001 geboren, rechnest du ab Januar mit der Prämie für Erwachsene.
- Vergleiche im Prämienrechner mit deinem Wohnort, mit und ohne Unfalldeckung, je nachdem, ob du acht Stunden pro Woche beim selben Betrieb arbeitest.
- Wähle 2’500 Franken Franchise nur, wenn du eine Rechnung in dieser Höhe bezahlen könntest. Sonst 300.
- Melde dich bei der neuen Kasse an und schick die Kündigung bis 13. November eingeschrieben ab.
- Kläre mit deinen Eltern, wer die Prämienverbilligung beantragt, und notiere die Frist deines Kantons.
Dein Lohn im Praktikum spielt bei der Unfalldeckung wie bei der Verbilligung mit. Was dir dabei zusteht, zeigt unser Artikel zu Lohn und Rechten im Praktikum.
Häufige Fragen
- Kann ich als Studentin oder Student bei meinen Eltern mitversichert sein?
- Nein. In der Grundversicherung hat jede Person mit Wohnsitz in der Schweiz eine eigene Police, eine Familienversicherung gibt es dort nicht. Deine Eltern dürfen die Rechnungen für dich bezahlen, die Versicherung läuft aber auf deinen Namen. Bei der Prämienverbilligung zählen in Zürich, Bern und im Aargau trotzdem oft die Einkommen deiner Eltern mit.
- Was passiert, wenn meine Kündigung erst nach dem 30. November ankommt?
- Dann bleibst du 2027 bei deiner bisherigen Kasse, zur neuen Prämie. In der Standardversicherung mit 300 Franken Franchise kannst du mit drei Monaten Kündigungsfrist auf Ende Juni wechseln, die Kündigung muss also bis Ende März dort sein. Mit einer höheren Franchise oder in einem Modell wie Hausarzt oder Telmed geht ein Wechsel der Kasse nur auf Ende eines Kalenderjahres.
- Ich studiere mit einer Bewilligung aus dem Ausland. Brauche ich eine Schweizer Krankenkasse?
- Grundsätzlich ja, sobald du hier wohnst. Wer zur Ausbildung in der Schweiz ist, kann sich aber auf Gesuch beim Kanton befreien lassen, wenn die eigene Versicherung für Behandlungen in der Schweiz gleichwertig deckt. Die Befreiung gilt höchstens drei Jahre und kann um höchstens drei weitere verlängert werden. Zurücknehmen kannst du sie ohne besonderen Grund nicht.
- Ich mache ein Zwischenjahr. Was ändert sich bei der Krankenkasse?
- An der Prämie nichts, denn ob du in Ausbildung bist, spielt für sie keine Rolle. Bei der Prämienverbilligung schon: Im Kanton Zürich musst du melden, wenn du die Ausbildung länger als drei Monate unterbrichst. Und die Befreiung vom Spitalbeitrag von 15 Franken pro Tag gilt nur für junge Erwachsene in Ausbildung.
Weitere Beiträge
Alle Beiträge
Zwischenjahr nach der Matura: Optionen und Geld 2027
Zwischenjahr nach der Matura: Praktikum, Sprachaufenthalt, RS oder Zivi. Was du verdienst und wann deine Eltern die Ausbildungszulage verlieren.
Traineeprogramm Schweiz 2027: Lohn, Dauer und Fristen
Traineeprogramme in der Schweiz im Vergleich: was SBB, Mobiliar, PostFinance, Baloise und FINMA zahlen, wie lange sie dauern und wann du dich bewirbst.
Studentenjob in der Schweiz 2026: Stunden, AHV und Steuern
Studentenjob in der Schweiz: wie viele Stunden du arbeiten darfst, auch als Ausländer, und ab welchem Lohn AHV, Steuern, Versicherung und Zulagen zählen.